

全球生醫與大健康產業的投資資金逐漸回溫,但資本正集中於少數受到看好的企業。隨著 AI 普及,醫療新創的競爭條件也正在改變。技術創新不等於商業成功,能否進入臨床、改善醫療流程,並建立可持續的收入,才是創造長期價值的關鍵。
本次 SIC Healthcare 領域小組聚會,由領域合夥人陳如芬分享全球生醫與大健康產業投資趨勢,從資金流向、IPO 與併購案例,到 AI 醫療應用,探討投資人如何評估生醫新創的發展潛力。
▍生醫資金回溫,投資卻更加集中
2026 年全球生醫投資市場出現回升跡象,但融資案件數並未同步增加。
如芬指出,COVID-19 疫情期間大量資金湧入生技產業,隨後逐漸轉向 AI 等熱門領域。如今部分資金開始回流,但投資人仍相當謹慎,資金增加不代表更多新創獲得投資,而是少數受到看好的企業取得更大規模的融資。
例如 AI 藥物研發公司 Isomorphic Labs,於 2026 年 5 月完成 21 億美元 B 輪融資。公司由 Google DeepMind 共同創辦人 Demis Hassabis 創立,運用 AI 加速藥物探索,同時發展自有藥物研發管線,並與大型藥廠合作。
如芬也提到 Hassabis 結合 AI、資料科學與神經科學的跨領域背景。對於希望自行開發藥物、而非僅提供技術服務的新創而言,AI 能力之外,更需要深厚的生醫知識與研發能力。
▍IPO 或併購,如何評估生醫新創的退場機會?
IPO 與併購(M&A)是新創主要的退場途徑。如芬認為,對生技與醫療領域而言,併購尤其值得關注。
她以兩家公司說明不同路徑:
Kailera Therapeutics:聚焦肥胖與代謝疾病,透過授權取得中國藥廠的技術資產,拓展海外市場,並於 2026 年 4 月在美國掛牌上市。
Merida Biosciences:專注自體免疫疾病治療,於 2026 年宣布將由 Eli Lilly 收購,包含里程碑付款的交易金額最高約 29 億美元。
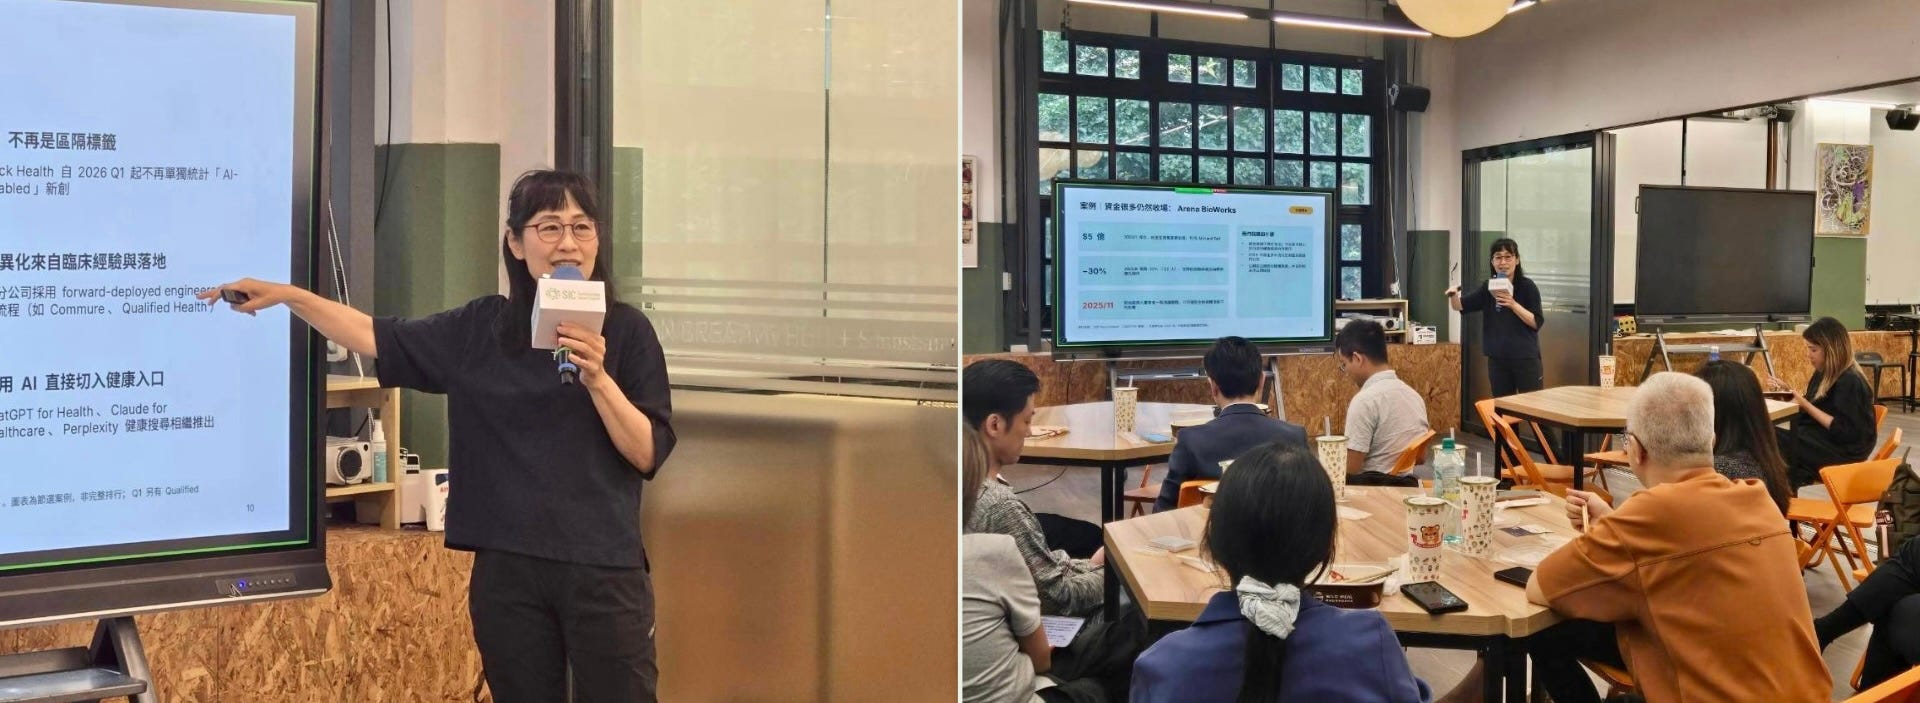
IPO 能讓企業進入公開資本市場,但上市後仍須面對營收、現金流與股價表現;併購則可能讓投資人實現退場,同時使技術與產品獲得大型藥廠或醫材企業的資源支持。然而,充足資金不保證成功。Arena BioWorks 於 2024 年由頂尖研發人才成立,獲得包括 Michael Dell 在內的知名投資人支持,以及 5 億美元資金承諾,卻在不到兩年內宣布解散。
這也提醒投資人,除了技術與市場前景,現金流、持續募資能力及潛在退場機會,同樣是生醫投資的重要評估條件。
▍AI 成為基本配備,臨床落地才是競爭關鍵
談到數位健康,如芬指出,AI 正逐漸從差異化技術轉為醫療產業的基本配備。當更多企業都能運用 AI,競爭優勢便轉向能否整合臨床流程、解決實際需求。
她分享多家美國醫療科技公司的案例:
OpenEvidence:提供醫師醫學文獻查詢與決策支援,協助取得診斷及治療資訊。
Midi Health:聚焦女性更年期前後的健康需求,提供線上諮詢與後續醫療照護。
Heartflow:運用 AI 分析心臟 CT 影像,協助評估冠狀動脈血流與疾病風險。
Talkiatry、Grow Therapy:分別從精神醫療與心理諮商切入,結合線上服務、專業醫療人員及支付機制。
如芬也提到 SIC 即將討論的台灣新創「鳴醫」,同樣提供線上與實體心理諮商服務,商業模式與 Grow Therapy 相似。
這些案例的共同點,是將技術整合進醫療服務,而非單純提供 AI 功能。
▍醫療商業化,誰使用、誰付費?
如芬進一步強調,保險與支付制度是醫療新創不可忽略的商業化條件。
各國醫療給付制度不同,即使產品具有技術優勢,仍須確認醫療機構、保險公司或患者是否願意付費,以及產品能否融入既有服務流程。
此外,優秀的研究成果也不一定代表足夠大的市場。新創在投入大量研發資源前,仍須評估臨床需求、目標市場規模與商業可行性。
醫療新創的投資價值,不只在於技術能做到什麼,更在於誰真正需要、如何實際使用,以及誰願意付費。
▍加入 SIC Healthcare 領域小組
從全球生醫資金流向、藥物研發與退場策略,到 AI 醫療應用及支付模式,Healthcare 的投資機會需要結合技術、臨床需求與商業模式共同評估。
歡迎關注生技醫藥、醫療科技、數位健康與大健康產業的投資人加入 SIC Healthcare 領域小組!SIC 各領域小組定期舉行實體聚會,透過產業趨勢、實際應用與新創案例交流,共同評估全球早期優質投資標的。